
Az Európai Unió jogszabályban rögzítette az orosz földgáz kivezetését: az orosz LNG importját 2027 elejétől, a vezetékes gázét legkésőbb ősszel tiltja meg. A döntés végrehajtható, de nem kockázatmentes. Európa történelmi mélypont közelében lévő készletekkel kezdi a telet, a közel-keleti háború visszafogta a katari exportot, az amerikai LNG-ért pedig Ázsiával kell versenyeznie. Az orosz függés megszüntetésének fő akadálya ezért nem a gáz fizikai hiánya, hanem az ellátás ára, a hálózat szűk keresztmetszetei és egy új, amerikai függőség veszélye.
A közel-keleti háború átírta a számításokat. Az uniós terv abból indult ki, hogy a világ LNG-kínálata fokozatosan bővül. A közel-keleti konfliktus ezt bizonytalanabbá tette.
A Hormuzi-szoroson normális körülmények között a világ LNG-kereskedelmének mintegy ötöde halad át. A szállítások korlátozása jelentősen visszavetette Katar és az Egyesült Arab Emírségek exportját.
Katar közvetlen európai szerepe mérsékelt. A közel-keleti ország 2025-ben az EU LNG-importjának körülbelül 8 százalékát adta. A kiesés mégis globális hiányt okoz, mert az ázsiai vevők ugyanazokért az amerikai és más szabad LNG-szállítmányokért versenyeznek, amelyekre Európának is szüksége van.
A szűkebb kínálat megjelent az árakban is. Az európai irányadó gázár október végén rövid időre meghaladta a megawattóránkénti 100 eurót, amire 2022 vége óta nem volt példa. Az ár így körülbelül háromszorosára nőtt a háború előtti szinthez képest.
Orosz függés helyett amerikai?
Az orosz gáz visszaszorításának legnagyobb nyertese az Egyesült Államok. Az amerikai LNG 2025-ben az EU összes gázfogyasztásának mintegy negyedét, LNG-importjának 58 százalékát adta. 2026 nyarára az LNG-importon belüli amerikai részesedés már 64 százalékra nőtt.
Fontos pontosítás: az amerikai LNG nem az uniós fogyasztás 30 százalékát teszi ki. A helyes arány a teljes gázimport mintegy 30 százaléka, illetve a fogyasztás mintegy negyede.
Az amerikai gáz nélkül az orosz import gyors kivezetése aligha lenne megvalósítható. A koncentráció ugyanakkor új stratégiai kockázatot teremt. Az LNG rakományai nem kötődnek mereven Európához: ha Ázsiában magasabb árat kínálnak értük, a szállítók oda irányíthatják a nem hosszú távú szerződéssel lekötött készleteket.
A diverzifikáció ezért nem azt jelenti, hogy az EU egyetlen szállítót egy másikra cserél. A valódi ellátásbiztonság több forrást, több útvonalat, megfelelő összeköttetéseket, rugalmas fogyasztást és csökkenő földgázigényt követel.
A kikötő megléte nem elég
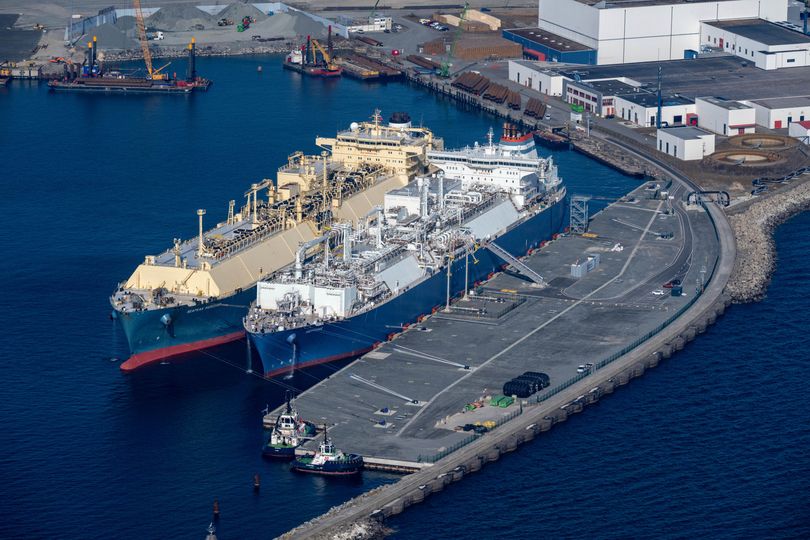
Az EU összesített LNG-fogadó kapacitása elvileg elegendő. Az ENTSOG szerint az európai visszagázosító terminálok egy téli idény alatt körülbelül 145 milliárd köbméter LNG kezelésére képesek.
A kontinens problémája ezért nem elsősorban a kikötői kapacitás hiánya, hanem a gáz eljuttatása a megfelelő helyre. Spanyolország és Franciaország jelentős LNG-kapacitással rendelkezik, de az Ibériai-félszigetet a kontinenssel összekötő vezetékek korlátozottak.
A tengertől elzárt közép- és kelet-európai államoknak terminálokon, több ország hálózatán és gyakran drágább szállítási útvonalakon keresztül kell hozzájutniuk a gázhoz. A régió LNG-fogadó képessége 2021 óta jelentősen bővült, de a helyi vevők 2028-ra csak évi körülbelül 5 milliárd köbméternyi hosszú távú LNG-szállítást kötöttek le. Ez a jelenlegi keresletük mintegy 5 százaléka.
A kapacitás tehát részben rendelkezésre áll, a biztosított szállítás viszont még nem elegendő.
Visszatérhet-e az orosz gáz?
A Wall Street Journal értesülése szerint az amerikai kormány felvetette az Ukrajnán keresztüli orosz gázszállítás újraindítását. Az egyik elképzelés szerint egy amerikai közvetítő vásárolná meg a gázt, majd értékesítené Európában. A cél energetikai tűzszünet ösztönzése, Ukrajna tranzitbevételeinek helyreállítása és az európai energiaárak mérséklése lenne.
A terv egyelőre tárgyalási elképzelés, nem elfogadott megállapodás. Dmitrij Peszkov is azt mondta, hogy a jelenlegi körülmények között aligha valósítható meg.
Az akadályok a következők:
- Ukrajnának bele kellene egyeznie a tranzit újraindításába;
- az EU jogszabálya az orosz eredetű, közvetetten importált gázra is vonatkozik;
- tisztázni kellene, ki kapja és mire használhatja a bevételt;
- az európai kormányok jelentős része elutasítja az orosz energiához való visszatérést.
Az amerikai közvetítő ezért önmagában nem jelentene jogi kiskaput. A gáz eredete nem változna meg attól, hogy egy amerikai vállalat vásárolná meg.
Az ár a döntő kérdés
Európa nagy valószínűséggel képes lesz fizikailag pótolni az orosz gázt. Ez azonban nem jelenti azt, hogy a leválás gazdaságilag fájdalommentes lesz.
A vezetékes orosz gáz helyett vásárolt LNG-hez cseppfolyósítás, tengeri szállítás és visszagázosítás szükséges, ami általában magasabb költséggel jár. A drága gáz nemcsak a háztartási számlákat emeli. Növeli az áramtermelés és az ipari termelés költségeit, rontja az európai vegyipar, műtrágyagyártás, üveg-, acél- és kerámiaipar versenyképességét, valamint állami támogatásokat kényszeríthet ki.
Ebben az értelemben helytálló az alapanyag legfontosabb megállapítása: a fő kérdés nem az, hogy lesz-e gáz, hanem hogy ki tudja megfizetni.
Mit jelent ilyenkor az energiaszuverenitás?
Az energiaszuverenitás nem azonos az önellátással. Kevés európai ország képes teljes energiaigényét saját termelésből fedezni, és még az exportőrök belföldi árai is követik a világpiac mozgását.
A szuverenitás inkább azt jelenti, hogy egy ország vagy az EU egésze több, egymástól független szállítótól vásárolhat, alternatív útvonalakat használhat, elegendő tárolóval és hálózati összeköttetéssel rendelkezik, szükség esetén csökkenteni tudja a keresletet, és hosszabb távon mérsékli a földgáz szerepét.
A megújuló energia, az épületszigetelés, a hőszivattyúk, a villamos hálózat fejlesztése és az ipari energiahatékonyság ezért nem különálló klímapolitikai ügy. Mindegyik csökkenti azt a gázmennyiséget, amelyért Európának a világpiacon kell versenyeznie.
Megvalósítható, de nem egyetlen döntéssel
Az EU képes lehet 2027 őszére megszüntetni az orosz gáz közvetlen importját. A kontinens több LNG-terminállal, több alternatív szállítóval és mintegy 20 százalékkal alacsonyabb gázkereslettel rendelkezik, mint a 2022-es energiaválság előtt.
A siker azonban három feltételtől függ: maradjon elegendő LNG a világpiacon, épüljenek ki a belső hálózati kapcsolatok, és ne térjen vissza tartósan a korábbi gázfogyasztás. Hideg tél vagy újabb ellátási zavar esetén nem feltétlenül gázhiány, hanem újabb súlyos árrobbanás következhet.
Az orosz gáz kivezetése nem egyenlő az európai energiaválság lezárásával. Egy régi geopolitikai függést megszüntethet, de csak akkor növeli valóban Európa biztonságát, ha nem hoz létre helyette egy másik, ugyanolyan egyoldalú függést.