
Nem igaz, hogy Kína egyszerűen „utolérte” az eladósodott nyugatot. Kína sajátos csapdában van: az államadósság gyorsan nő, a növekedés lassul, és a két folyamat egyszerre zajlik. A központi költségvetésnek már csaknem minden ötödik jüanja kamatfizetésre megy el, miközben Hszi Csin-ping 2027-es pártkongresszus előtt olyan gazdasági teljesítményt kell felmutatnia, amelyre a pártelit is bólint. Az adósság tehát nem mellékszál, hanem a kínai hatalmi projekt központi kérdése.
Az eredeti szöveg több számot helyesen idéz, de a fő állítása pontatlan. Kína nem „nyakig eladósodott” ugyanúgy, mint az USA vagy Japán. Más a szerkezete, más a tulajdonos és más a kockázat természete. Az államadósság önmagában nem katasztrófa: a kérdés az, ki tartja, milyen devizában, mennyiért finanszírozható újra, és mit kell feláldozni érte.
A számok, pontosan
Az IMF 2026 októberi előrejelzése szerint Kína államadóssága 22 494 milliárd dollár, ami a GDP 104,4 százaléka. Az Egyesült Államok ugyanebben a kimutatásban 41 391 milliárd dollár, a GDP 126,8 százaléka. A két ország együtt a globális kormányzati adósság csaknem 53 százalékát adja, összesen 63,9 ezer milliárd dollár értékben.
Az eredeti írás ezt helyesen idézi, de a „nyakig eladósodott” minősítés félrevezető. Japán mutatója 199 százalék körül van, Franciaországé 118, Olaszországé 138 százalék. Kínához képest ezek lényegesen magasabbak. Az igazi különbség azonban nem a szintben, hanem a szerkezetben rejlik.
Miért más Kína adóssága?
Az első és legfontosabb különbség a tulajdonosi szerkezet. Japán államadósságának nagy részét hazai intézmények, bankok, biztosítók és a jegybank tartják. Ez azt jelenti, hogy az adósság nem devizakitettség, hanem belső újraelosztás. A kamatfizetés japán zsebből japán zsebbe vándorol, és nem attól függ, hogy a külföldi befektetők hajlandók-e megújítani a papírokat.
Kína esetében ez még inkább igaz: az államadósság döntő része jüanban, hazai szereplőknél van. Kína tehát nem az USA vagy Olaszország helyzetében van, ahol a külföldi befektetők bizalma közvetlenül befolyásolja a finanszírozás költségét. Az igazi probléma máshol van: a helyi önkormányzati és az úgynevezett LGFV-adósság, vagyis a helyi finanszírozó járművek terhe.
Az IMF 2026-os jelentése szerint a hivatalos helyi önkormányzati és LGFV-adósság 2025 végén a GDP mintegy 90 százaléka volt, ebből önmagában az LGFV-adósság 51 százalékot tett ki. Ez a szint 2015-höz képest csaknem kétharmaddal emelkedett.Az amerikai államadósság-krízisről szóló vitákhoz képest ez más természetű gond: nem a szövetségi kormány fizetésképtelensége a kockázat, hanem a helyi szintű rendszer fenntarthatósága, amely évekig a földeladási bevételekre és infrastruktúra-beruházásokra épült.
A kamatteher a valódi szorítás
Itt az eredeti írás számait érdemes pontosítani. Az e célra használt nemzetközi összehasonlításokban Japán nemzetiadósság-szolgálata a teljes költségvetés mintegy 25,6 százaléka, ebből 10,7 százalék kamat és 14,9 százalék törlesztés. Az USA-ban a szövetségi kiadások körülbelül 14 százaléka megy kamatra. Kínában a Conference Board becslése szerint a központi költségvetés 19,2 százaléka, a CSIS szerint 19 százaléka megy kamatfizetésre. b adat nem a szint, hanem a dinamika. A CSIS számításai szerint Kína kamatkiadásai 2013 és 2025 között 341 százalékkal emelkedtek, miközben a teljes költségvetési kiadás csak 102 százalékkal nőtt. Ez azt jelenti, hogy az adósság nemcsak nagyobb lett, hanem egyre drágább is. Az államnak egyre többet kell fizetnie a múltbeli döntéseiért, mielőtt bármit is költene a jelenre.
Ez az a pont, ahol az adósság valóban korlátozza a politikát. Az eredeti írás helyesen mutat rá: Peking szeretné fellendíteni a hazai fogyasztást, de a magas adósság és a kamatteher szűkíti a mozgásteret. A 2026-os adatok ezt megerősítik: októberben a kiskereskedelmi forgalom alig 0,4 százalékkal nőtt, jóval az elemzői várakozások alatt, és az ipari termelés is lassult.
Japán példája: nem a Plaza volt a végzet
Az eredeti írás Japánt mint elrettentő példát hozza fel: az ország le akarta taszítani az Egyesült Államokat a trónról, majd 1985-ben a New York-i Plaza hotelben megfegyelmezték, és beállt a sorba. A tények itt több helyen pontatlanok.
Az 1985. szeptember 22-i Plaza-egyezmény valóban a New York-i Plaza Hotelben született, a G5 országok pénzügyminisztereinek találkozóján, és a jen jelentős felértékelődését eredményezte. Az azonban, hogy Japán „lemondott volna arról, hogy meghatározó szerepet játszson a világgazdaságban”, túlzás. A megállapodás nem kényszerítette Japánt politikai alárendeltségbe; gazdaságpolitikai alkalmazkodást kért, és a japán növekedés lassulása hosszú, összetett folyamat volt, amelyben a buborék kipukkanása, a bankszektor problémái és a demográfiai változások is szerepet játszottak.
A japán tanulság máshol van. Japán nem azért nem lett a világ vezető hatalma, mert a nemzetközi pénzpiacok megfegyelmezték, hanem mert a saját pénzügyi rendszerének sebezhetősége és a belső szerkezeti problémák lefékezték. Ez Kína számára is a releváns figyelmeztetés: nem a külső nyomás a fő veszély, hanem a belső egyensúlyhiány.
A G2-ről: az eredeti írás szerint Hszi Csin-ping 2012-es hatalomra kerülése után tűzte ki célul, hogy Kína egyenrangú gazdasági világhatalommá váljon, és a hangcsoui G20-csúcson előadta a G2-gondolatot. Ez pontatlan. A G2 koncepciója amerikai agytrösztökből, elsősorban Fred Bergsten és Zbigniew Brzezinski köréből származik a 2000-es évek közepén, nem kínai kezdeményezés. A 2016-os hangcsoui G20-csúcson ráadásul éppen a kínaiak igyekeztek elhárítani a G2-értelmezést, mert az kizárta volna a többi fejlődő országot.
Kína csökkenti a kitettségét az amerikai államadósságnak
Itt az eredeti írás állítása nagyrészt helyes, sőt alábecsüli a folyamat mértékét. Kína amerikai államkötvény-állománya 2026 augusztusában 590,7 milliárd dollár volt, ami 2008 szeptembere óta a legalacsonyabb szint. A csúcs 2013 novemberében 1316,7 milliárd dollár volt, tehát az állomány több mint felével, mintegy 726 milliárd dollárral csökkent. Az elmúlt egy évben önmagában mintegy 109 milliárd dollárral esett.
Fontos árnyalat, amit az eredeti írás kihagy: Kína amerikai államadósságban való kitettsége ma a teljes amerikai államadósságnak csak mintegy 1,5 százaléka, és a külföldi összállomány mintegy 6 százaléka. Japán és Nagy-Britannia is megelőzi (mindkettő nagyjából 1000 milliárd dollár felett). Kína tehát nem tudja „fegyverként” használni az amerikai államkötvényeit, mint ahogy az eredeti írás sejteti. A csökkenés inkább diverzifikáció: Kína aranytartalékát 2026 szeptemberére 2410 tonnára növelte, és az amerikai állampapírok helyett más eszközöket keres.
Oroszország: alacsony adósság, magas függőség
Az eredeti írás Oroszországra vonatkozó megállapításai alapvetően helyesek, de a kép összetettebb. Oroszország államadóssága 552 milliárd dollár, a GDP 19,3 százaléka, ami nemzetközi összehasonlításban valóban alacsony. Ezt azonban nem sikeres gazdaságpolitika, hanem a hitelezőktől való elzártság és az állami kiadások korlátozott finanszírozhatóságának kombinációja okozza.
Oroszországot 2022 után fokozatosan vágták le a SWIFT-rendszerről; 2025 júliusától az EU a megbízott bankokkal szemben nemcsak a SWIFT-tiltalmat, hanem teljes tranzakciós tilalmat is alkalmaz, amely jelenleg több mint 100 orosz bankra vonatkozik.
A gazdasági függés mértéke drámai. A Kiel Institute adatai szerint Kína Oroszország teljes külkereskedelmének mintegy 35 százalékát adja, az orosz hadiipar pedig kettős felhasználású importjának több mint 80 százalékában Kínára támaszkodik. Az amerikai USCC szerint 2026-ban Kínára jutott az Oroszországba kerülő szankcionált technológia 90 százaléka.
Ez azonban nem jelenti azt, hogy Kína egyszerűen „felosztaná a világot” Oroszországgal. A kapcsolat aszimmetrikus: Oroszország kitettsége Kínával szemben létfontosságú, míg Kína függése Oroszországtól marginális. Az ISS elemzése szerint a kínai termékek aránya az orosz importban 2021-ben 23 százalékról 2024-re 57 százalékra ugrott, miközben Oroszország részesedése a kínai importban alig egy százalékponttal nőtt.
Sencsen: szimbolikus csúcs, valós korlátokkal
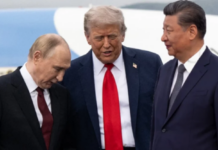
A november 19-i sencseni hármas csúcstalálkozó létezik: a Fehér Ház, a Kreml és a kínai külügyminisztérium is megerősítette. A találkozó az APEC-csúcs mellett zajlik, és ez lesz az első alkalom, hogy Trump, Hszi és Putyin együtt ül le. A napirend azonban szűkebb, mint az eredeti írás sugallja: az amerikai és kínai tájékoztatás szerint a nukleáris leszerelés, az iráni háború és a kereskedelmi kapcsolatok szerepelnek, Ukrajna viszont egyelőre nem.
Az elemzők egyöntetűen arra figyelmeztetnek, hogy a találkozó inkább szimbolikus, mint érdemi. Egyetlen amerikai tisztviselő sem vár konkrét megállapodást; a csúcs „belépési pont, az első beszélgetés”.
Az eredeti írás állítása, hogy az Egyesült Államok nem tartja Oroszországot világhatalomnak, legalábbis részben helytálló, de leegyszerűsítő. Oroszország nukleáris arzenálja és ENSZ BT-vetójoga miatt továbbra is nagyhatalom, de gazdasági és technológiai értelemben Kínától függ. A háromoldalú csúcs nem egyenrangú felek találkozója, hanem egy olyan formátum, ahol Kína házigazdaként és gazdasági horgonyként hívja meg a többieket.
Hszi 2027-es dilemmája
A kínai párt 21. kongresszusát 2027 második felére tűzték ki, ahol Hszi Csin-ping várhatóan negyedik ciklusát kezdi meg. Az októberi ötödik plenáris ülésen a párt szigorúbb fegyelmet és lojalitást követelt, 33 embert zártak ki, köztük Ma Hszing-zsujt és Liu Csien-csaót.
Az adósság itt válik politikai kérdéssé. Hszi nem szimplán gazdasági mutatókat kell felmutatnia; a pártelit elfogadását kell biztosítania, és ehhez konkrét eredmények kellenek. A gond az, hogy a 2026-os cél 4,5-5 százalékos növekedés, miközben a második negyedévben 4,3, a harmadikban 4,5 százalék volt a növekedés. Az ingatlanpiac összeomlása, a gyenge fogyasztás és a magas ifjúsági munkanélküliség (mintegy 15 százalék) mind nehezítik a célt.
Az ING elemzése szerint Kínának hosszú távon évi 4 százalék körüli növekedésre lesz szüksége a 2030-as és 2035-ös GDP-célok eléréséhez, ami azt jelenti, hogy a jelenlegi ütem is szűkös.Az adósság tehát nemcsak gazdasági teher, hanem a hatalmi legitimitás egyik próbája: ha a növekedés nem gyorsul, a magas kamatteher miatti szűkös költségvetés nem tudja finanszírozni sem a fogyasztást, sem a hadsereget, sem a társadalmi békét.
A lényeg: nem az adósság szintje, hanem a szerkezete
Az eredeti írás legfőbb hibája, hogy az adósság szintjét hasonlítja össze anélkül, hogy a szerkezetet vizsgálná. Kína államadóssága a GDP 104 százaléka — a nyugati fejlett gazdaságokhoz képest ez mérsékelt. De a probléma nem a szint, hanem:
- A helyi önkormányzati és LGFV-adósság a GDP mintegy 90 százaléka, és ez a rendszer évekig fenntarthatatlan módon, földeladási bevételekre épült.
- A kamatteher gyorsabban nő, mint bármely más költségvetési tétel, és ez szűkíti a költségvetési mozgásteret.
- A növekedés lassul, miközben a költségvetési célok ambiciózusak, és az ifjúsági munkanélküliség, az ingatlanpiac és a fogyasztás mind gyenge.
- A párt politikai nyomása Hszi negyedik ciklusa előtt eredményt követel, ami rövid távon növeli a költekezési kényszert — pont amikor az adósság ezt a leginkább megnehezíti.
Ez Kína valódi csapdája: nem az, hogy csődbe megy, hanem hogy a növekedés fenntartásához egyre több adósságra van szüksége, míg az adósság fenntartásához egyre több növekedésre. Ha ez a két követelmény egyszerre szorít, akkor nem egyetlen látványos összeomlás jön, hanem hosszan elnyúló lassulás, miközben a politikai rendszer nem engedheti meg magának a lassulás beismerését.
Ez az a helyzet, amelyet Hszi Csin-pingnek 2027-ig kezelnie kell. Nem az amerikai államkötvények eladása, nem a Plaza-egyezmény és nem a G2-diplomácia a fő kérdés. Hanem az, hogy
a kínai modell képes-e növekedni adósság nélkül, és képes-e adósságot finanszírozni növekedés nélkül.
Ha erre nem lesz válasz, akkor a világ második legnagyobb gazdasága nem egyszerűen lassulni fog, hanem egyre inkább saját pénzügyi szerkezetének foglya lesz.
Az eredeti írás legfőbb hibája, hogy az adósság szintjét hasonlítja össze anélkül, hogy a szerkezetet vizsgálná. Kína államadóssága a GDP 104 százaléka — a nyugati fejlett gazdaságokhoz képest ez mérsékelt. De a probléma nem a szint, hanem, hogy a helyi önkormányzati és helyi fizetőképesség a GDP mintegy 90 százaléka, és ez a rendszer évekig fenntarthatatlan módon, földeladási bevételekre épült. A kamatteher gyorsabban nő, mint bármely más költségvetési tétel, és ez szűkíti a költségvetési mozgásteret. A növekedés lassul, miközben a költségvetési célok ambiciózusak, és az ifjúsági munkanélküliség, az ingatlanpiac és a fogyasztás mind gyenge. A párt politikai nyomása Hszi negyedik ciklusa előtt eredményt követel, ami rövid távon növeli a költekezési kényszert — pont amikor az adósság ezt a leginkább megnehezíti.
Ez Kína valódi csapdája: nem az, hogy csődbe megy, hanem hogy a növekedés fenntartásához egyre több adósságra van szüksége, míg az adósság fenntartásához egyre több növekedésre.
Ha ez a két követelmény egyszerre szorít, akkor nem egyetlen látványos összeomlás jön, hanem hosszan elnyúló lassulás, miközben a politikai rendszer nem engedheti meg magának a lassulás beismerését.
Ez az a helyzet, amelyet Hszi Csin-pingnek 2027-ig kezelnie kell. Nem az amerikai államkötvények eladása, nem a Plaza-egyezmény és nem a G2-diplomácia a fő kérdés. Hanem az, hogy a kínai modell képes-e növekedni adósság nélkül, és képes-e adósságot finanszírozni növekedés nélkül. Ha erre nem lesz válasz, akkor a világ második legnagyobb gazdasága nem egyszerűen lassulni fog, hanem egyre inkább saját pénzügyi szerkezetének foglya lesz.